Mobile Money : la CEMAC face à un choix stratégique
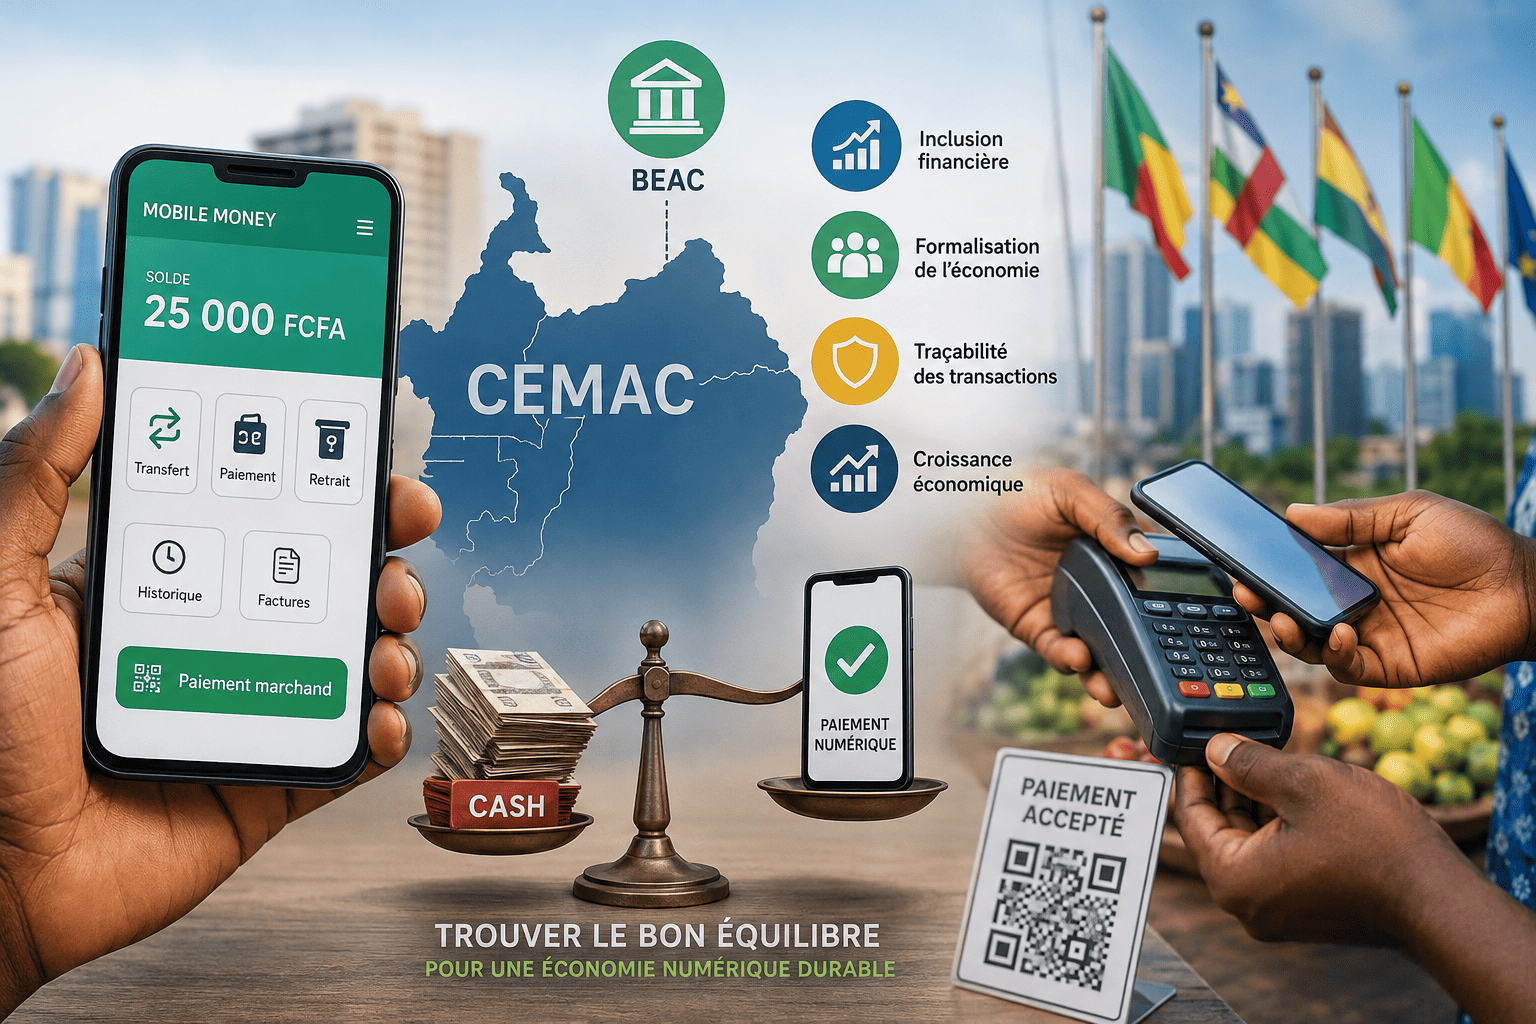
Le débat sur la fiscalité du Mobile Money prend une nouvelle dimension en Afrique centrale. Alors que les États de la CEMAC cherchent à accroître leurs recettes fiscales et à formaliser davantage l’économie, la BEAC alerte sur les effets d’une taxation excessive des transactions numériques.
En mars 2026, son gouverneur, Yvon Sana Bangui, a notamment dénoncé la multiplication des taxes appliquées au Mobile Money. Selon la position exprimée par la banque centrale, une pression fiscale trop forte risque de freiner les paiements électroniques et de fragiliser les progrès réalisés en matière d’inclusion financière.
Le sujet dépasse donc largement le coût d’une transaction. Il pose une question stratégique : quelle place la CEMAC veut-elle donner au numérique dans son économie ?
Une contradiction au cœur de la transformation numérique
En quelques années, le Mobile Money est devenu une véritable porte d’entrée vers les services financiers pour une partie importante de la population. Transferts d’argent, paiements de factures, achats, encaissements des commerçants ou encore paiement de services : les usages se multiplient.
Mais une contradiction apparaît.
D’un côté, les pouvoirs publics veulent accélérer la digitalisation de l’économie. De l’autre, la multiplication des prélèvements augmente le coût des transactions électroniques.
Pour la BEAC, des taxes trop élevées peuvent rendre le paiement numérique moins attractif, notamment pour les populations aux revenus modestes.
Taxer le numérique ou rendre le cash moins attractif ?
La réflexion défendue par le gouverneur de la BEAC est particulièrement intéressante : plutôt que de multiplier les prélèvements sur les flux numériques, pourquoi ne pas réfléchir à une fiscalité qui rende progressivement le cash moins attractif ?
La logique est simple. Si l’objectif est de réduire l’économie informelle, d’améliorer la traçabilité des transactions et d’élargir l’assiette fiscale, il paraît paradoxal de pénaliser le moyen de paiement qui offre justement le plus de traçabilité.
Une transaction électronique laisse une trace exploitable par les opérateurs, les établissements financiers et les autorités compétentes. Les espèces, elles, circulent largement en dehors des systèmes financiers formels.
La BEAC invite ainsi à changer de perspective : considérer le Mobile Money non seulement comme une source potentielle de recettes fiscales, mais comme une infrastructure capable de moderniser et de formaliser l’économie.
Le risque de faire revenir les utilisateurs vers le cash
Pour un petit commerçant qui reçoit quotidiennement des paiements de quelques milliers de FCFA, quelques dizaines ou centaines de francs supplémentaires peuvent devenir significatifs lorsqu'ils se répètent tout au long du mois.
Même constat pour les consommateurs : si une transaction électronique devient sensiblement plus coûteuse que l’utilisation d’espèces, certains utilisateurs peuvent naturellement revenir au cash.
Le risque est alors double : l’État perd une partie de la traçabilité recherchée et l’écosystème numérique perd en potentiel d’inclusion financière. L’expérience camerounaise, marquée notamment par l’instauration en 2022 d’une taxe de 0,2 % sur certains transferts et retraits Mobile Money, illustre l’importance de cette problématique.
Une fiscalité qui accompagne l’innovation
Le débat ne consiste évidemment pas à demander une exonération totale du Mobile Money. Les opérateurs et les acteurs financiers doivent contribuer au financement des États.
La véritable question est celle de l’équilibre fiscal.
Une politique efficace doit permettre à l’État de percevoir des recettes tout en préservant la viabilité des opérateurs, l’innovation des fintechs, l’acceptation des paiements numériques par les commerçants et l’accessibilité des transactions pour les consommateurs.
Une taxe qui rapporte immédiatement, mais réduit fortement le volume des transactions, peut finalement devenir contre-productive. À l’inverse, une fiscalité raisonnable peut favoriser l’adoption du numérique et élargir progressivement l’assiette fiscale.
La prochaine étape : le paiement marchand
Le Mobile Money ne peut plus être réduit au simple transfert d’argent entre particuliers.
L’avenir se situe dans un écosystème plus large :
Mobile Money → paiement marchand → QR Code → POS → e-commerce → banques → fintechs → paiements transfrontaliers.
Cette évolution exige des systèmes interopérables, simples et accessibles. La CEMAC travaille déjà à rapprocher les différents acteurs du paiement, tandis que la BEAC a rejoint en 2026 le PAPSS afin de faciliter les paiements entre la région et le reste de l’Afrique.
Une fiscalité qui renchérit systématiquement ces transactions risquerait donc d'aller à contre-courant de cette dynamique.
Le cas du Gabon
Pour le Gabon, l'enjeu est particulièrement concret. Le véritable défi est désormais de faire évoluer le Mobile Money du simple transfert de particulier à particulier vers un véritable outil de digitalisation du commerce.
Un commerçant devrait pouvoir recevoir un paiement numérique, éditer automatiquement un reçu, gérer sa caisse, suivre son activité, payer ses fournisseurs et, demain, effectuer des opérations transfrontalières au sein d’un écosystème intégré.
C’est précisément dans cette transformation que les fintechs peuvent jouer un rôle majeur.
Le Mobile Money devient progressivement plus qu’un service proposé par les opérateurs télécoms : il peut devenir une véritable couche d’infrastructure financière sur laquelle se construisent de nouveaux services numériques.
Le véritable enjeu : taxer moins, formaliser davantage
La question posée par la BEAC est finalement beaucoup plus large :
Que voulons-nous faire du Mobile Money en CEMAC ?
Un simple produit fiscal taxé à chaque transaction ?
Ou une infrastructure stratégique permettant de réduire l’économie informelle, de développer le commerce électronique, d’améliorer la traçabilité des flux et d’élargir l’accès aux services financiers ?
Le second choix paraît économiquement plus ambitieux.
La fiscalité pourrait être pensée non pas uniquement autour du nombre de transactions taxées, mais autour de la valeur créée par l’ensemble de l’écosystème numérique. Plus les transactions électroniques progressent, plus les entreprises et les commerçants peuvent entrer dans l’économie formelle, élargissant ainsi la base fiscale.
Une décision qui dépassera largement le Mobile Money
Le débat fiscal actuel pourrait devenir l’un des grands débats économiques de la CEMAC.
Derrière chaque transaction de 1 000, 5 000 ou 10 000 FCFA se trouve désormais une question stratégique : la CEMAC veut-elle accélérer vers une économie numérique, traçable et interconnectée, ou continuer à dépendre largement du cash ?
La réponse influencera directement la vitesse de développement de l’économie numérique régionale.
Le signal envoyé par la BEAC est donc important : si le Mobile Money doit devenir l’une des infrastructures financières de demain, sa fiscalité doit accompagner sa croissance plutôt que la décourager.
Le véritable enjeu n’est peut-être plus de savoir combien l’État peut prélever sur chaque transaction, mais combien de transactions supplémentaires une fiscalité intelligente peut permettre de créer.